civilidad.redes@gmail.com    +54 . 11 . 7668 . 3611

FacebookYoutube

T A S A S   Q U E   S E   S O S T I E N E N

Tres frentes empujan en la misma dirección

1

L A  C O R T E  S U P R E M A

Si el contribuyente niega el servicio, el
municipio debe probar que lo prestó. La
recaudación debe guardar relación con
el costo del servicio, y los servicios
indeterminados son incompatibles con
la naturaleza de una tasa.

2

L A S  B O L E TA S  D E  S E R V I C I O S

Se prohibió incluir en las boletas de luz y
gas cargos ajenos al servicio, como las
tasas municipales, porque incrementan
la presión tributaria.

3

L A  O P I N I Ó N  P Ú B L I C A

En redes predomina la idea de que toda
tasa es “un impuesto encubierto”. Eso
debilita el pago voluntario y alienta la
litigiosidad de los grandes
contribuyentes.

P O R   Q U É   R E A L I Z A R   E S T E   C U R S O

Lo que está en juego

Los municipios necesitan herramientas para que sus
tasas estén bien creadas, no generen abstencionismo
fiscal y no terminen en tribunales.

Sin servicio no hay tasa: hoy el municipio tiene que poder probar el servicio que cobra.

S I N   E S T A S   H E R R A M I E N T A S,
E L   M U N I C I P I O   A R R I E S G A
  • Recursos: una tasa mal diseñada expone a
    devoluciones con intereses, costas y
    suspensiones cautelares del cobro.
  • Legitimidad: el funcionario debe poder
    explicar qué servicio concreto financia cada
    tasa.
  • Inversión: un esquema previsible y ajustado
    a la jurisprudencia retiene y atrae comercio
    e industria.

Inscribite ahora mismo:

O B J E T I V O S

Al terminar el curso

  • Distinguir con precisión tasa, impuesto y contribución de mejoras.

  • Aplicar los principios constitucionales que condicionan la validez de una tasa.

  • Reconocer los criterios de la Corte Suprema sobre servicio efectivo, divisibilidad y proporcionalidad con el costo.

  • Revisar el hecho imponible y la base imponible de una ordenanza fiscal.

  • Seguir correctamente el procedimiento de creación y cobro, y anticipar las vías de impugnación.

D E S T I N A T A R I O S

Para quién es

Para quienes tienen la responsabilidad de crear, aprobar, cobrar y sostener las tasas municipales:

  • Intendentes, secretarios de hacienda y directores de rentas.

  • Concejales, asesores de bloque y personal de comisiones de presupuesto y hacienda.

  • Asesores letrados y equipos técnicos municipales.

  • Abogados, contadores y profesionales del derecho tributario local.

  • Dirigentes y candidatos que quieran formarse en gestión municipal.

P R O G R A M A

Cinco masterclasses online sincrónicas

Fecha
Módulosy Contenidos
Docente
24/11/2026
Concepto y naturaleza jurídica de la tasa. La tasa como contraprestación de un servicio prestado o puesto a disposición. Diferencias con el impuesto y con la contribución de mejoras.
Cristian Altavilla
26/11/2026
Principios constitucionales y legales. Legalidad, razonabilidad, generalidad, no confiscatoriedad, efectiva prestación y beneficio individualizado.
Laura Marcos
01/12/2026
El servicio efectivo en la jurisprudencia. Disponibilidad real del servicio. Servicios divisibles e indivisibles. Las “seudo tasas” que encubren impuestos y su invalidez.
Cristian Altavilla
03/12/2026
Hecho imponible y base imponible. El hecho imponible como prestación del servicio. Bases imponibles posibles y su relación razonable con el costo o el beneficio.
Rodrigo Ranz
10/12/2026
Creación, cobro e impugnación de tasas. Iniciativa, debate, aprobación, publicación y cobro según Ley Orgánica o Carta Orgánica. Recursos administrativos, amparo, acción contencioso-administrativa y declarativa de certeza.
Rodrigo Ranz

Cada masterclass dura dos horas reloj, de 18 a 20 h (hora argentina), y queda grabada para los cursantes. Incluye material de estudio
y lecturas complementarias optativas en formato digital, que se entregan a medida que avanza el curso.

Descargá el Programa del Curso:

E Q U I P O  D O C E N T E

Solvencia técnica y experiencia

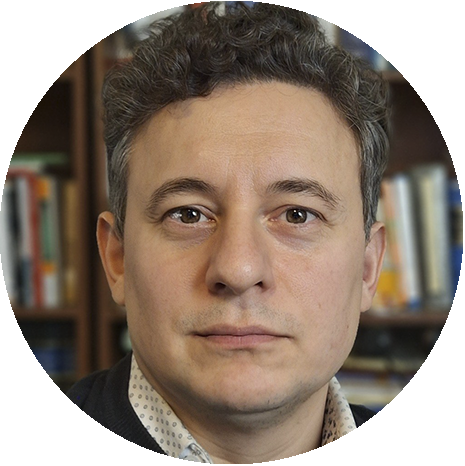
Cristian altavilla

Abogado. Doctor en Derecho y Ciencias Sociales (UNC) y magíster en Derecho Constitucional (Universidad de Castilla-La Mancha). Posdoctorado en la UNC y en la Università Mediterranea di Reggio Calabria. Director del Instituto Internacional de Democracia, Derechos Humanos y Empresa (UES21). Profesor de Derecho Público Provincial y Municipal en la UNC y en la Universidad Siglo 21. Investigador del CONICET y visiting scholar en Harvard, Massachusetts y Bologna. Autor de Autonomía Municipal y Cartas Orgánicas.
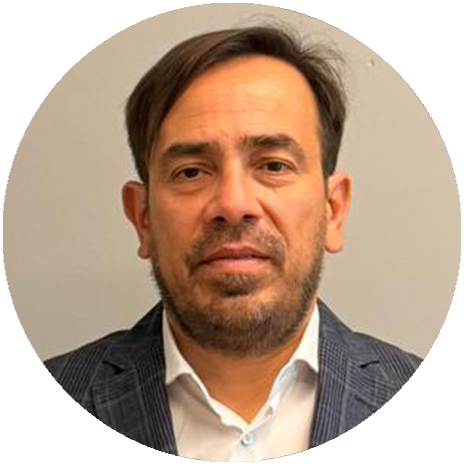
Rodrigo Ranz

Abogado (UNC). Máster en Asesoría Fiscal y Dirección Tributaria (Politécnica de Catalunya). Posgrados en Derecho Tributario Internacional y Europeo (Maastricht) y en Derecho Penal Tributario (UBA). Profesor de Derecho Tributario en la Universidad Siglo 21 y miembro de la Asociación Argentina de Estudios Fiscales. Autor de más de 100 artículos de doctrina.
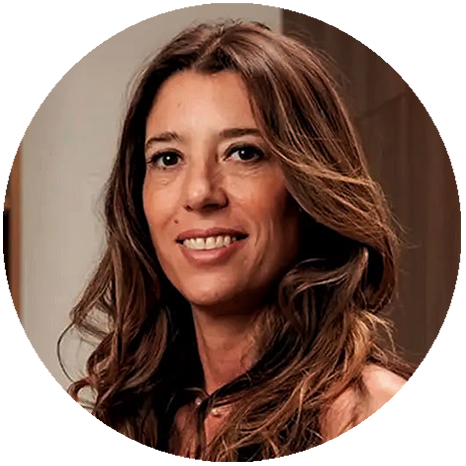
Laura Marcos

Abogada (Universidad Nacional del Litoral). Especialista en Derecho Tributario (UCA, Facultad de Derecho y Ciencias Sociales del Rosario). Profesora de Derecho Tributario en la Facultad de Derecho de la UNR y en posgrados y cursos de especialización. Autora de artículos y coautora de libros en materia tributaria.

A R A N C E L

Inscripciones abiertas

Opción de Pago
Monto
Cómo Pagar

3 cuotas sin recargo

Tarjeta de crédito

$30.000 c/u

Total  $90.000

Contado

Transferencia

$70.000

Se bonifican $20.000
Alias:

F.CIVILIDAD

Grupo de 6 cursantes

Transferencia · ideal para equipos municipales

$280.000

Alias:

F.CIVILIDAD

Transferencias: Banco Hipotecario · Cuenta 308300001066130 · CBU 0440083730000010661302 · Alias F.CIVILIDAD ·
CUIT 30-69798063-2 (Fundación Civilidad).

1

P A G Á

Con el link de pago en cuotas o por
transferencia.

2

E N V I Á  T U S  D A T O S

Comprobante, nombre y apellido según
DNI, email, CUIT/CUIL, localidad,
provincia y profesión.

3

R E C I B Í  T U  F A C T U R A

Te la enviamos a la brevedad. Inscripción
abierta hasta el 23/11/2026 o hasta
completar el cupo.

Inscribite ahora mismo:

Contactos e Informes:

Scroll hacia arriba